Finalmente é possibile togliersi il pensiero sulle vecchie cartelle esattoriali non pagate.
La Legge di Bilancio 2023 ha previsto infatti una nuova “Definizione Agevolata” o “Rottamazione”, stavolta per tutti i debiti affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022.
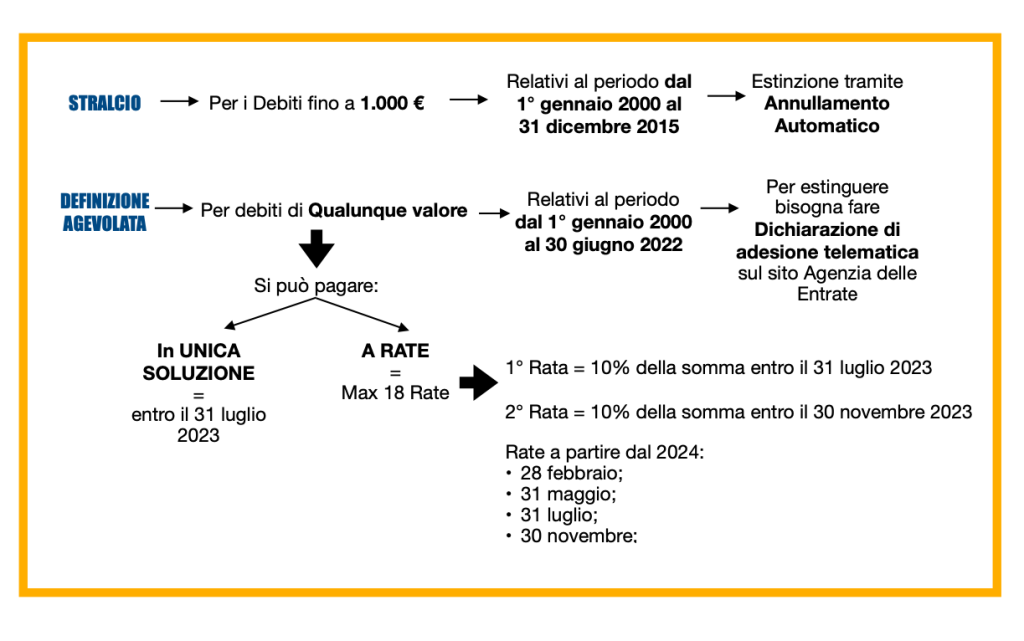
La legge ha anche previsto lo “Stralcio” per i debiti affidati da alcuni enti creditori all’agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2015, di importo non superiore ai 1.000 euro.
Il periodo indicato non fa riferimento alla ricezione della cartella da parte del contribuente, quanto a quello di iscrizione a ruolo del carico da parte dell’Agenzia delle Entrate/Riscossione.
C’é tempo fino al 30 aprile 2023
Il contribuente dovrà presentare una dichiarazione di adesione, esclusivamente in via telematica.
Per il sistema dello “Stralcio” dei debiti, invece, il contribuente non deve fare alcunché, trattandosi di un annullamento automatico che viene disposto nei casi previsti dalla legge.
Tale annullamento automatico é previsto che avvenga alla data del 31 marzo 2023, senza che sia necessaria alcuna richiesta da parte del contribuente.
Aderendo al Sistema di Definizione Agevolata si eviterà di corrispondere all’agente della riscossione gli interessi, le sanzioni, gli interessi di mora e l’aggio. Si dovranno pagare soltanto le somme a titolo di capitale e le spese che servirono per le eventuali procedure esecutive, unitamente ai diritti di notifica.
Definizione Agevolata: possibilità di rateizzazione
Gli importi potranno essere pagati in unica soluzione, entro il 31 luglio 2023, oppure, in un numero massimo di 18 rate (per 5 anni), di cui le prime due rate (con ciascuna delle quali di dovrà pagare il 10% dell’importo) con scadenza 31 luglio e 30 novembre 2023 e le restanti 16 rate saranno ripartite nei successivi 4 anni.
Il pagamento rateizzato prevede l’applicazione degli interessi al tasso del 2% annuo, a decorrere dal 1° agosto 2023.
Quali debiti non rientrano?
Non rientrano nel beneficio della Definizione Agevolata tutti quei carichi affidati all’agente della riscossione prima o dopo le date che abbiamo indicato, o anche qui carichi relativi a some dovute a titolo di recupero di aiuti di Stato, crediti derivanti da pronunce di condanna della Corte dei Conti e tutte le multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.
Che succede in caso di ritardo dei pagamenti ?
Se i pagamenti non vengono effettuati entro le date indicate (con una massima tollerabilità di 5 giorni di ritardo), o anche nel caso che il versamento sia parziale e non corrispondente all’importo indicato , la Definizione Agevolata risulterà inefficace e gli eventuali versamenti effettuati saranno considerati solo a titolo di acconto sulle somme dovute. Ciò sia se si sceglie di pagare in unica rata, sia se si é optato per la dilazione di pagamento.
Con l’inefficacia della Definizione Agevolata, riprendono a decorrere i termini di prescrizione e decadenza per il recupero di tutto il carico oggetto della dichiarazione e l’agente della riscossione dovrà riprendere l’attività di recupero del residuo.
Come presentare la domanda?
Ci sono due modalità per presentare la domanda di adesione:
– quella on-line in area riservata: accedendo al form dell’area riservata del sito internet dell’Agenzia delle Entrate/Riscossione con le credenziali SPID, CIE o CNS. Una volta entrati, basta compilare i campi e indicare il numero delle cartelle o degli avvisi da inserire nella domanda di adesione per la Definizione Agevolata.
Il contribuente riceverà una e- mail di presa in carico, con allegata la ricevuta presentazione della stessa.
– quella on-line, il cui procedimento é leggermente più complesso: in un primo momento il contribuente riceverà una e-mail all’indirizzo indicato, con un link da convalidare entro 72 ore; Dopo arriverà una seconda e-mail, che indicherà la presa in carico, con il numero identificativo della pratica e il riepilogo dei dati inseriti; Infine, se la documentazione allegata é corretta, verrà inviata una terza e ultima e-mail con allegata la ricevuta di presentazione della domanda di adesione.
Quali sono le modalità di pagamento?
Il pagamento delle somme dovute potrà avvenire:
– mediante domiciliazione sul conto corrente eventualmente indicato dal debitore;
– mediante moduli di pagamento precompilati, che l’agente della riscossione é tenuto ad allegare alla comunicazione;
– presso gli sportelli dell’agente della riscossione.
Adesso riepiloghiamo quanto detto attraverso uno schema.